Elies Furió Blasco y Matilde Alonso Pérez (Universidad de Lyon, Francia)
En una entrada anterior, nos ocupamos de las opciones e implicaciones de una restricción a las exportaciones de diésel por parte de Estados Unidos. Ahora queremos analizar las implicaciones en términos reputacionales y los costes a largo plazo.
A 3 de octubre de 2026 Estados Unidos no ha prohibido exportar diésel, pero ya lo restringe de hecho y ha usado la amenaza para arrancar a sus aliados una liberación de reservas. Esa combinación de restricción informal más coerción recuerda mucho al embargo de soja de Nixon en 1973, cuyo coste no se pagó aquel verano sino en las cuatro décadas siguientes.
La tesis de esta entrada es triple. Primero, la lección de 1973 no es que la consecuencia de un embargo sea la ruina inmediata del exportador o del importador, sino que empuja a los compradores a invertir en alternativas que luego no se desinvierten y se consolidan en el tiempo. Segundo, en 2026 esa diversificación puede ser doble, ser fósil o acelerar la transición ecológica, y no está escrito cuál prevalecerá. Tercero, el daño a la credibilidad comercial de Washington ya se ha producido en parte, aunque nunca llegue a firmarse una prohibición, el anuncio de la posibilidad crea ya un daño, sin que llegue a materializarse la prohibición de exportar.
La situación en la que estamos
La prohibición formal sigue sin decretarse, pero en diez días el episodio ha pasado de una frase en la ONU a una restricción voluntaria en vigor y a un acuerdo del G7 negociado bajo amenaza.
| Fecha (2026) | Hecho | Fuente |
| 2 oct. | El G7 acuerda liberar 100 millones de barriles de crudo y diésel en cuatro meses, coordinados por la AIE, con el diésel concentrado en los primeros 20 días; se compromete a no restringir exportaciones energéticas entre sus miembros. Trump dice que la prohibición nunca estuvo realmente sobre la mesa | CBC, France 24, Elíseo |
| 2 oct. | La Comisión Europea rechaza «plenamente» cualquier prohibición y advierte de que minaría su confianza en EE. UU. como socio fiable | Anadolu |
| 1–2 oct. | Washington pide a Europa, sobre todo a Francia y Alemania, liberar al menos 100 millones de barriles y amenaza con la prohibición si no lo hace | Irish Times / FT |
| 1 oct. | El secretario de Energía, Chris Wright, afirma que las grandes refinerías ya han dejado de enviar cargamentos al exterior; la Reserva Estratégica ha bajado de más de 415 a unos 284 millones de barriles | TNND |
| 30 sept. | Trump admite en el Despacho Oval que una prohibición subiría algo la gasolina, pero dice que se discute a diario | Yahoo News |
| 24 sept. | Wright sondea a las grandes refinerías sobre una restricción voluntaria; el entusiasmo del sector es escaso | Reuters vía Investing.com |
| 22–23 sept. | Trump apoya en la ONU no exportar diésel; Politico publica un plan de 90 días que la Casa Blanca desmiente | OilPrice |
El detonante fundamental es el precio. El gasóleo minorista marcó un récord de 6,53 $/galón la semana del 21 de septiembre y bajó a 6,38 la siguiente, con 1,40 $ de diferencia entre la Costa del Golfo y la Costa Oeste (EIA). La AIE recuerda que el gasóleo supone casi el 30 % de la demanda mundial de petróleo y que en EE.UU. superó los 200 $/barril a comienzos de septiembre (AIE, OMR septiembre).
De esta situación, son posibles tres lecturas. La restricción «voluntaria» es una restricción a la exportación sin norma, sin criterios de exención y sin control público, y probablemente cae fuera del compromiso del G7. El volumen pactado equivale a un día de demanda mundial y Energy Aspects lo califica de declaración política más que de compromiso vinculante (Star-Advertiser / Reuters; Yahoo Finance). Y la Casa Blanca prepara una orden ejecutiva sobre el diésel, de modo que el asunto sigue abierto hasta las elecciones del 3 de noviembre.
El referente histórico de 1973: tres meses de embargo y consecuencias de cuatro décadas
El embargo de soja duró formalmente seis días y en forma de licencias unos tres meses, pero ayudó a crear y/o consolidar a Brasil en el competidor que hoy domina el mercado mundial. Veamos sucesivamente los hechos, los agravios generados a clientes, el resultado y algunas matizaciones al ejemplo.
Los hechos
En 1973, coincidieron la inflación, las compras masivas de grano soviético de 1972 y el hundimiento de la anchoveta peruana por El Niño, que disparó la demanda de soja como proteína para pienso (farmdoc daily, 2019). El 27 de junio la administración Nixon embargó la exportación de soja y semilla de algodón; el 2 de julio lo sustituyó por un sistema de licencias (Office of the Historian, FRUS 1969–76, vol. XXXI). Los exportadores solo pudieron servir el 50 % del saldo pendiente de sus contratos de soja y el 40 % de los de torta y harina (USITC, 1984). Los controles se levantaron hacia el 1 de octubre, cuando se vio que la cosecha sería mayor de lo previsto.
El cliente agraviado
Japón importaba el 97 % de la soja que consumía y el 90 % procedía de Estados Unidos. Washington canceló contratos sin consultarle (farmdoc daily). La embajada en Tokio reportó al día siguiente la «profunda preocupación» del Gobierno japonés por el riesgo de futuras asignaciones (FRUS). La respuesta fue estructural: la agencia de cooperación JICA (1974) y el programa nipo-brasileño PRODECER, que durante unos veinte años financió la puesta en cultivo del Cerrado (Precision Risk Management; Sosland). La Comunidad Europea, otro gran cliente, reaccionó subvencionando sus propias oleaginosas.
El resultado
En 1973 EE.UU. producía más de cinco veces que el segundo productor mundial (Farm Progress); Brasil, entonces un actor menor, superó a EE. UU. como exportador hacia 2013 (Purdue, 2025). El USDA estima su cosecha 2025/26 en 178 millones de toneladas y proyecta exportaciones de 117,5 millones en 2026/27 (USDA FAS; World Grain).
Matizaciones
- A corto plazo apenas hubo castigo. Las exportaciones estadounidenses de soja cayeron un 23 % en 1974/75 y se recuperaron un 24 % al año siguiente (USITC); Japón siguió comprando la mayor parte a EE.UU. durante décadas (Ray, APAC).
- El embargo aceleró, no causó. Fue un acelerador: sin él, el capital japonés habría llegado más tarde. La investigación agronómica de Embrapa (fundada también en 1973), la corrección de suelos ácidos y, desde los 2000, la demanda china explican la mayor parte del ascenso brasileño.
- La lección es de opciones, no de cuotas. El coste para EE.UU. no fue perder clientes, sino que estos financiaron capacidad alternativa. Cuando llegó la guerra comercial de 2018, China ya tenía a dónde ir.
Podemos hacer, con y sin contrafactuales, múltiples lecturas de lo que paso entre 1973 y la actualidad.
Del grano al barril: similitudes y diferencias
El paralelismo es sólido en la lógica política: una inflación doméstica que empuja a sacrificar al cliente exterior; pero, existen tres diferencias que, potencialmente, hacen más costoso el caso del diésel para Washington.
| Dimensión | Soja, 1973 | Diésel, 2026 |
| Motivo | Inflación alimentaria y controles de precios de la Fase IV | Precios récord del gasóleo a pocas semanas de las legislativas |
| Posición de EE.UU. | Productor dominante | Primer exportador mundial de diésel |
| Dependencia del cliente | Japón: 90 % de su soja, de EE. UU. | UE: cerca de la mitad de sus importaciones de diésel en agosto |
| Instrumento | Embargo formal y licencias | Amenaza, restricción «voluntaria» y presión sobre reservas ajenas |
| Objetivo hacia el cliente | Ninguno: daño colateral | Explícito: obtener la liberación de reservas europeas |
| Sustituto disponible | Otro productor, con años de inversión en tierra | Otro refinador, hoy saturado; y sustitutos tecnológicos (electrificación, biocombustibles) |
| Tendencia de la demanda | Creciente (proteína animal) | Estructuralmente decreciente en el transporte europeo |
Primera diferencia: el diésel es un producto conjunto
Gasolina, diésel y queroseno salen del mismo barril de petróleo. Retener diésel conduce a llenar tanques, y cuando estén totalmente llenos, obliga a reducir la destilación (de diésel, gasolina y queroseno) y, entonces, la penuria de estos últimos, los encarece: S&P Global estima que una prohibición total en el cuarto trimestre podría recortar hasta 750.000 b/d de gasolina y convertir a EE.UU. en importador neto (S&P Global). El embargo de 1973 dañó a los agricultores; uno de diésel dañaría al propio consumidor al que pretende proteger, como el mismo Trump ha reconocido.
Segunda diferencia: la intención coercitiva
Nixon no buscaba nada de Japón. En 2026, la amenaza se ha usado como palanca frente a aliados, y ha funcionado. Eso es lo que la literatura llama interdependencia instrumentalizada, y su coste reputacional es mayor que el de un error de política interior.
Tercera diferencia: el sustituto
En 1973 la única salida era otra tierra y otro agricultor. En 2026, el cliente puede buscar otro refinador, pero también dejar de necesitar parte del producto por la transición ecológica que está ya en marcha y puede acelerarse.
Transición ecológica: diversificar hacia dónde
La lección ecológica de 1973 es incómoda: la diversificación del suministro que Japón financió por seguridad alimentaria abrió una frontera agrícola cuyo coste ambiental nadie contabilizó. En 2026 Europa afronta la misma decisión con un abanico más amplio, y de momento está eligiendo las opciones fósiles, con más impacto ambiental.
La factura del Cerrado
Más del 55 % de la vegetación nativa del Cerrado ya ha sido convertida, sobre todo por la agricultura (revisión en Nature Conservation, vía Phys.org). Entre 2000 y 2014, en torno al 30 % de la expansión de la soja en el bioma se hizo a costa de vegetación nativa (Soterroni et al., Science Advances, 2019), y la soja explica al menos el 22 % del desbroce reciente (Rausch et al., Conservation Letters, 2019). La seguridad de suministro de un país se pagó con capital natural de otro (o global).
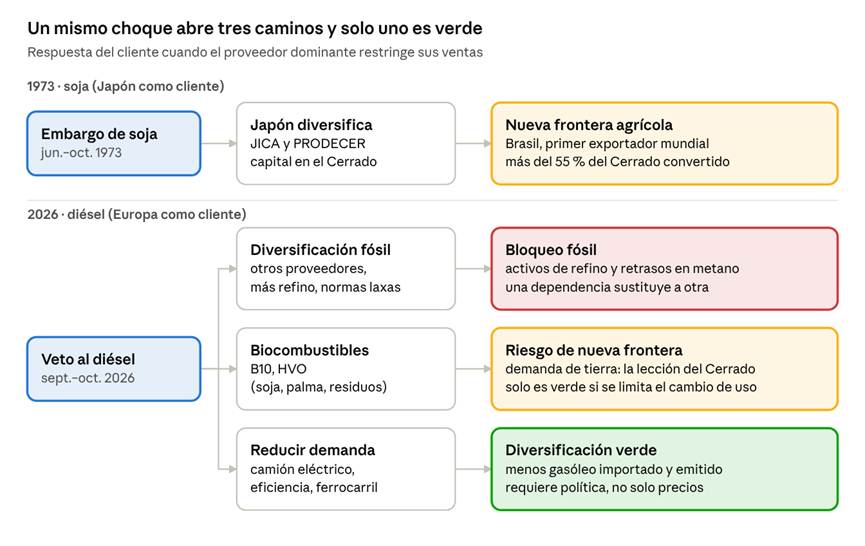
Ilustración 1 Trayectorias de diversificación · 1973 y 2026
El esquema resume las tres salidas que tiene hoy el cliente europeo ante un proveedor que ya no se percibe como fiable.
La vía fósil ya está en marcha
Antes de la amenaza estadounidense, Macron pidió a Bruselas relajar temporalmente las especificaciones de calidad para que las refinerías produzcan hasta un 20 % más, y aplazar un año las normas sobre metano (Bloomberg vía Rigzone). La respuesta inmediata del G7 es otra liberación de reservas, después de la de 426 millones de barriles acordada en marzo (CBC). Y se habla de buscar proveedores alternativos, aunque India, el único sustituto creíble, tiene su capacidad exportadora mermada (Euronews).
Todas estas opciones conducen a sostener el consumo de gasóleo en lugar de reducir la exposición.
La vía de los biocombustibles cierra el círculo con la soja
Macron también propuso pasar del B7 (7% de biodiésel) al B10 (10% de biodiésel). Pero buena parte de la materia prima del biodiésel y del diésel renovable son aceites vegetales: la capacidad de molturación de soja en EE.UU. crece desde 2020 precisamente por la demanda de biocombustibles (Purdue). Sin salvaguardas sobre el cambio indirecto de uso del suelo, sustituir diésel por aceite puede reproducir el patrón del Cerrado, con el consiguiente impacto ambiental.
La vía de la demanda es la única que reduce la dependencia
Las ventas de camiones eléctricos se duplicaron en 2025 y la AIE prevé que su coste total de propiedad iguale al del diésel en Europa hacia 2030 (AIE, Global EV Outlook 2026). Pero la señal de precio no es suficiente; si la respuesta política consiste en rebajas fiscales y normas más laxas, el choque subvenciona el consumo de carburantes fósiles, y modifica el esquema general que debía dirigirse a desincentivar su uso.
Existe una cierta ironía puesto que la reducción del consumo de carburantes fósiles se hace por una caída en la demanda energética debido al mayor precio energético (empujado por el petróleo) y no por el desarrollo de alternativas energéticas sostenibles. La caída de la demanda mundial de petróleo en 2026, que la AIE cifra en 2,5 millones de barriles diarios, es destrucción de demanda por precio y no transición (AIE, OMR septiembre). Lo que decida Europa en los próximos meses determinará si parte de esa caída se vuelve estructural. Si ocurre, Washington habrá repetido 1973 con una variante: no habrá creado un competidor, sino acelerado el declive de su propio mercado de exportación. Esto es una consecuencia importante a medio y largo plazo.
La credibilidad como activo: cómo se deprecia
La reputación de proveedor fiable es un activo que se acumula lentamente y se deprecia con cada uso de la opción de cortar; Washington acaba de ejercerla sin necesidad de firmar nada.
El marco teórico
Cuatro ideas claves para organizar el análisis del problema:
- Inconsistencia temporal (Kydland y Prescott, 1977). Un exportador anuncia apertura para atraer contratos e inversiones del cliente; una vez materializadas esas inversiones, tiene incentivos a restringir cuando le conviene. El cliente racional lo anticipa y se cubre.
- Reputación en juegos repetidos (Kreps y Wilson, 1982). La fiabilidad no se prueba con declaraciones, sino con no desviarse cuando desviarse es tentador. Una sola desviación, o su amenaza creíble, revisa al alza la probabilidad que los clientes asignan a la siguiente.
- Interdependencia instrumentalizada (Farrell y Newman, 2019) y, antes, Hirschman (1945): la asimetría de dependencia es poder. Usarla contra aliados es eficaz a corto plazo y destruye la condición que la hace posible: que el otro siga dependiendo.
- El multiplicador de las restricciones (Martin y Anderson, 2012; Giordani, Rocha y Ruta, 2016). Cuando un gran exportador restringe, otros le imitan y el precio mundial sube más. Por eso el G7 no solo se comprometió a no restringir, sino que pidió lo mismo a todos los productores.
Las pruebas de que el activo reputacional ya se ha depreciado.
- La Comisión Europea dijo que una prohibición minaría su confianza en EE.UU. como socio fiable y eludió aclarar si estudia represalias (Anadolu).
- La contradicción con lo pactado es evidente. En el marco comercial de agosto de 2025, ambas partes se comprometieron a cooperar en suministros energéticos seguros y fiables, y la UE declaró su intención de comprar 750.000 millones de dólares en energía estadounidense hasta 2028 (Comisión Europea). El cliente asumió compromisos de compra; el proveedor se reserva la opción de no vender.
- Hasta defensores de la «dominancia energética» advierten de que EE.UU. parecería mucho menos fiable y sus clientes buscarían otros proveedores (The Daily Signal / Heritage). RUSI recuerda que Washington pasó años animando a Europa a sustituir la energía rusa por la estadounidense (RUSI).
- Se acumulan episodios que dejan de ser anecdóticos y se asemejan cada vez más a un patrón de baja fiabilidad relacional: la pausa de nuevas licencias de GNL de Biden en 2024, la guerra comercial con China de 2018 que trasladó compras de soja a Brasil, el embargo de grano de Carter en 1980 y el de soja de 1973. Cada episodio es aislado; la serie no lo es.
¿Cuál es el grado de deterioro reputacional?
Podríamos pensar que no es excesivo (algunos dirán, exagerado) por tres razones
- A corto plazo Europa no tiene alternativa: EE.UU. le suministró cerca de la mitad de su diésel importado en agosto y no hay otro proveedor con volumen (Euronews).
- El precedente de 1973 muestra que los mercados castigan menos y más tarde de lo que temen los políticos.
- Y la amenaza ha funcionado: el G7 liberó reservas.
Pero, estos son argumentos del corto plazo y, por la naturaleza de la cuestión, el coste se desplaza a lo largo del tiempo, son decisiones de inversión y cobertura que el cliente tomará sabiendo que el proveedor está dispuesto a usar su posición de dominio y amenaza. Nadie toma decisiones de una vez para siempre; siempre, son decisiones sucesivas y revisable. Cada decisión de la secuencia tendrá sus propias circunstancias que la condiciones a corto y largo plazo.
Por último, hay que tener en cuenta que además de Estados Unidos y la Unión Europea, existen otros actores en el escenario mundial del diésel. Por ejemplo, América Latina obtiene de EE.UU. cerca de un tercio de su diésel (The Daily Signal) y no está afectada por el compromiso del G7.
Coste del diésel, coste reputacional y coste de oportunidad
Una prohibición de exportar diésel perjudica a la economía doméstica estadounidense, porque el refino es producción conjunta y el precio se fija en un mercado mundial. Pero el argumento más serio contra ella no es ese, sino el de 1973: los clientes no castigan el embargo, sino que se aseguran contra el siguiente, y esas inversiones duran décadas.
A estas alturas, el debate sobre si habrá o no prohibición no es el aspecto sustancial puesto que la restricción informal ya opera y la amenaza ya ha dado sus frutos. La reputación se ha erosionado igualmente. Y para Europa la pregunta relevante no es cómo sustituir el diésel estadounidense, sino si usará este segundo aviso (tras el corte ruso) para reducir la dependencia o sólo para cambiar de proveedor. Japón respondió a 1973 con una nueva frontera agrícola; Europa puede responder a 2026 con una nueva frontera tecnológica, o con más refino y normas más laxas.
Referencias
Actualidad (septiembre – 3 de octubre de 2026)
- Anadolu Agency (2 oct.). EU rejects potential US diesel export ban, warns it could undermine trust
- CBC News (2 oct.). G7 nations agree to release 100 million barrels of oil, including diesel
- France 24 (2 oct.). G7 members will release 100 million barrels of diesel after US threatens export ban
- Élysée (2 oct.). G7 Leaders’ Statement on Global Energy Security and Market Stability
- Irish Times / Financial Times (2 oct.). G7 to release 100m barrels of diesel and crude under pressure from Trump
- Honolulu Star-Advertiser / Reuters (2 oct.). G7 agrees to release 100 million barrels of oil and diesel
- Yahoo Finance (2 oct.). G7 Nations to Release 100 Million Barrels of Fuel
- Galka, M., The National News Desk (1 oct.). Energy Secretary Chris Wright defends strategy to combat high diesel and gas prices
- Yahoo News (1 oct.). Donald Trump Says Diesel Export Ban Could Hurt Gas Prices
- Euronews (29 sept.). IEA could consider more oil reserve releases as Europe faces tough winter
- Euronews (25 sept.). What would a US diesel export ban mean to European countries?
- Rigzone / Bloomberg (22 sept.). Macron Urges EU to Relax Diesel Rules
- Renshaw, J. y Jao, N., Reuters vía Investing.com (24 sept.). US energy secretary seeks refiners’ help amid narrow options to curb diesel price
- OilPrice.com (23 sept.). White House Rules Out Diesel Export Ban as Prices Surge Above $6.50
- S&P Global Commodity Insights (22 sept.). Trump to consider diesel export restrictions amid political pressure
- The Daily Signal (29 sept.). 3 Reasons a Ban on Diesel Exports Won’t Work
- RUSI (sept.). Europe’s Diesel Vulnerability to US Export Restrictions
- Global Banking & Finance / Reuters (2 oct.). EU fully rejects any ban on diesel, EU spokesperson says
Datos e instituciones
- EIA. Weekly Retail Gasoline and Diesel Prices
- AIE (2026). Oil Market Report – September 2026
- AIE (2026). Global EV Outlook 2026
- Comisión Europea (21 ago. 2025). Joint Statement on a United States–European Union framework on an agreement on reciprocal, fair and balanced trade
- USDA FAS. Brazil Soybean Area, Yield and Production
- World Grain (25 mar. 2026). Brazil expects record soybean production, exports
Historia del embargo de 1973
- Office of the Historian, U.S. Department of State. FRUS 1969–1976, vol. XXXI, doc. 175, n. 4
- U.S. International Trade Commission (1984). U.S. Embargoes on Agricultural Exports: Implications for the U.S. Agricultural Industry and U.S. Exports (pub. 1461)
- farmdoc daily (30 mayo 2019). A Brief Review of the Consequential Seventies
- Ray, D. E., Agricultural Policy Analysis Center. Nothing intensifies food security concerns like food unavailability
- Precision Risk Management (2025). Trade Conflicts: Are Soybeans Doomed To Repeat History?
- Sosland Publishing. A Century of Grain Trade
- Farm Progress. Trump trade war could haunt soybean growers for years
- Colussi, J., Purdue Center for Commercial Agriculture (2025). U.S. Soybean Harvest Starts with No Sign of Chinese Buying as Brazil Sets Export Record
Medio ambiente
- Soterroni, A. C. et al. (2019). Expanding the Soy Moratorium to Brazil’s Cerrado. Science Advances, 5(7), eaav7336. doi:10.1126/sciadv.aav7336
- Rausch, L. L. et al. (2019). Soy expansion in Brazil’s Cerrado. Conservation Letters, 12(6), e12671. Texto
- Phys.org (18 ene. 2026). More than 55% of Cerrado native vegetation already lost, new review reveals
Literatura académica
- Farrell, H. y Newman, A. L. (2019). Weaponized Interdependence. International Security, 44(1), 42–79. doi:10.1162/isec_a_00351
- Giordani, P. E., Rocha, N. y Ruta, M. (2016). Food prices and the multiplier effect of trade policy. Journal of International Economics, 101, 102–122. doi:10.1016/j.jinteco.2016.04.001
- Hirschman, A. O. (1945). National Power and the Structure of Foreign Trade. Berkeley: University of California Press.
- Kreps, D. M. y Wilson, R. (1982). Reputation and imperfect information. Journal of Economic Theory, 27(2), 253–279. doi:10.1016/0022-0531(82)90030-8
- Kydland, F. E. y Prescott, E. C. (1977). Rules rather than discretion: the inconsistency of optimal plans. Journal of Political Economy, 85(3), 473–491. doi:10.1086/260580
- Martin, W. y Anderson, K. (2012). Export restrictions and price insulation during commodity price booms. American Journal of Agricultural Economics, 94(2), 422–427. doi:10.1093/ajae/aar105